

Depuis 2026, l’Union européenne a profondément modifié le traitement douanier des ventes en ligne expédiées depuis des pays situés hors de l’UE. Deux mesures se superposent désormais : un droit de douane forfaitaire de 3 € et des frais européens de traitement de 2 €.
Ces montants sont souvent présentés comme une nouvelle « taxe sur les colis chinois ». Cette formule est pratique, mais elle ne permet pas de comprendre le véritable impact pour une marque e-commerce. Les règles ne visent pas uniquement la Chine, les montants ne sont pas nécessairement calculés une seule fois par colis et tous les modèles logistiques ne sont pas concernés de la même façon.
Pour une marque qui expédie ses commandes directement depuis la Chine vers ses clients européens, la vraie question est donc la suivante : faut-il conserver ce modèle, importer les marchandises en gros vers l’Europe ou combiner les deux solutions ?
Ce qu’il faut retenir
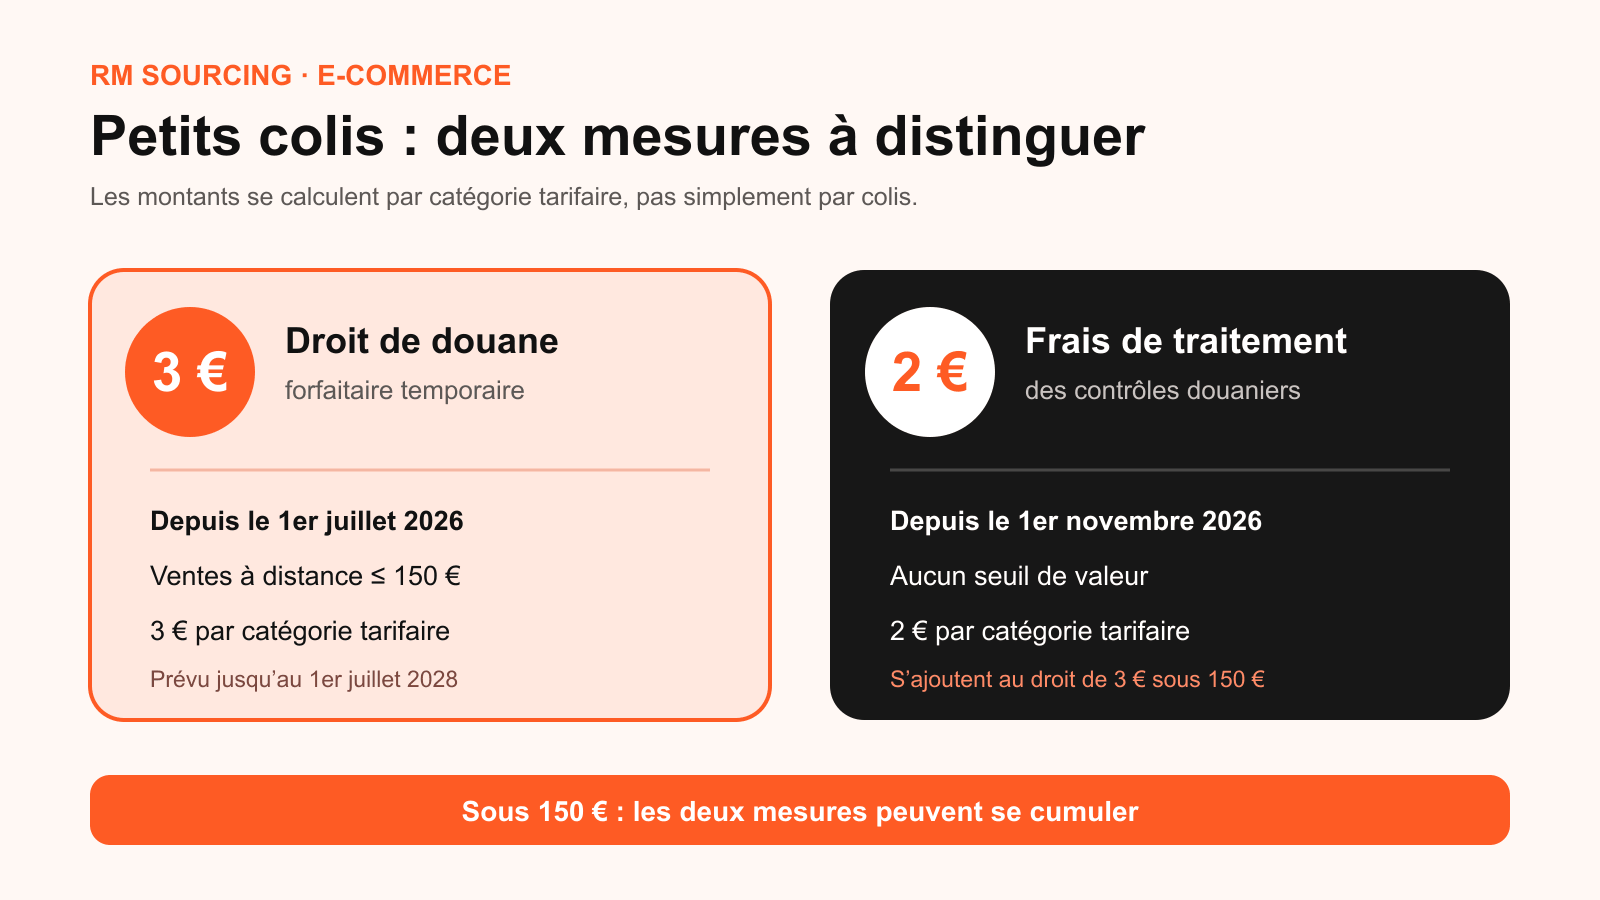
- Le droit forfaitaire de 3 € s’applique depuis le 1er juillet 2026 aux ventes à distance de biens importés dont la valeur ne dépasse pas 150 €.
- Les frais de traitement de 2 € s’appliquent depuis le 1er novembre 2026 aux ventes à distance de biens importés, sans seuil de valeur.
- Les deux montants sont calculés par catégorie d’article correspondant à une classification tarifaire, pas simplement par colis ni par unité physique.
- Pour un colis de 150 € ou moins, les deux mesures peuvent se cumuler.
- Le coût est juridiquement dû par le déclarant ou l’opérateur concerné, mais il peut être répercuté dans le prix ou les frais de livraison.
- Une importation en gros B2B vers un stock européen ne suit pas ce forfait de 3 € : elle relève des droits de douane de droit commun.
Deux mesures différentes à ne pas confondre
Le droit de douane forfaitaire de 3 €
Depuis le 1er juillet 2026, l’ancienne franchise de droits de douane applicable aux petits envois a été supprimée. Un droit forfaitaire temporaire de 3 € s’applique aux ventes à distance de biens importés dont la valeur intrinsèque est inférieure ou égale à 150 €.
Cette mesure doit rester en vigueur jusqu’au 1er juillet 2028. Elle sera ensuite remplacée par l’application des tarifs douaniers ordinaires lorsque le nouveau système européen de données douanières sera opérationnel.
Le point essentiel est que les 3 € ne sont pas nécessairement appliqués à chaque unité physique. Le calcul est effectué par catégorie tarifaire déclarée. Plusieurs unités identiques partageant la même classification peuvent donc ne constituer qu’une seule catégorie.
Les frais européens de traitement de 2 €
Depuis le 1er novembre 2026, l’Union européenne applique également des frais de traitement de 2 € par catégorie d’article sur les ventes à distance de biens importés.
Ces frais servent à financer le traitement des données, l’analyse des risques et les contrôles liés au volume croissant des envois e-commerce. Contrairement au forfait de 3 €, ils ne sont pas limités aux envois de 150 € ou moins.
Il s’agit donc bien de deux mécanismes différents :
| Mesure | Montant | Date d’application | Envois concernés |
|---|---|---|---|
| Droit de douane forfaitaire | 3 € par catégorie tarifaire | 1er juillet 2026 | Ventes à distance importées d’une valeur ≤ 150 € |
| Frais européens de traitement | 2 € par catégorie tarifaire | 1er novembre 2026 | Ventes à distance importées, sans seuil de valeur |
“2 € + 3 €” ne signifie pas toujours 5 € par colis
Le nombre de catégories tarifaires contenues dans l’envoi est déterminant.
Prenons trois exemples simplifiés :
| Contenu de l’envoi | Valeur | Calcul indicatif | Total hors TVA et frais du transporteur |
|---|---|---|---|
| Trois t-shirts relevant de la même catégorie | 70 € | 3 € + 2 € | 5 € |
| Un t-shirt et un jouet | 35 € | Deux catégories × (3 € + 2 €) | 10 € |
| Un casque audio | 250 € | 2 € + droits de douane de droit commun | 2 € + tarif applicable |
Ces exemples illustrent un principe, mais ne remplacent pas la classification douanière réelle du produit. Deux références commerciales différentes peuvent partager la même classification, tandis que deux produits vendus dans un même panier peuvent relever de catégories distinctes.
Pour une marque, le coût ne dépend donc pas seulement de la valeur du panier. Il dépend aussi de la composition de la commande, de la nomenclature des produits et de la façon dont les données sont transmises à la douane.
Quels modèles e-commerce sont concernés ?
Les mesures concernent principalement les ventes à distance expédiées depuis un pays tiers vers un particulier situé dans l’Union européenne.
Une marque française qui stocke ses produits en Chine puis expédie chaque commande directement au consommateur européen entre clairement dans ce schéma. Il en va de même lorsqu’elle utilise une plateforme, un agent logistique ou un transporteur pour organiser ces envois.
En revanche, une importation en gros réalisée par une entreprise européenne afin d’alimenter son propre stock est un flux B2B. Le droit forfaitaire de 3 € ne s’y applique pas. L’importation relève alors du tarif douanier ordinaire correspondant aux produits, auquel s’ajoutent la TVA, le transport et les autres frais d’importation applicables.
Cette distinction est stratégique. Comparer l’expédition directe et l’importation en gros ne consiste plus seulement à comparer le prix du transport. Il faut désormais comparer deux architectures douanières et logistiques différentes.
Les envois non commerciaux entre particuliers ne sont pas non plus traités comme des ventes à distance. Ils peuvent relever de règles spécifiques, notamment pour les cadeaux de faible valeur.
Qui paie réellement ces montants ?
L’objectif des textes européens est d’éviter que le particulier soit directement désigné comme redevable. En pratique, le redevable est le déclarant en douane : selon le montage utilisé, il peut s’agir du titulaire de l’IOSS, d’un vendeur, d’une plateforme, d’un transporteur ou d’un représentant douanier.
Cela ne signifie pas que la marque peut ignorer le coût. L’opérateur peut :
- intégrer les montants dans son tarif logistique ;
- les facturer séparément ;
- les répercuter dans le prix de vente ;
- ou les réclamer avant la livraison selon le régime et les conditions contractuelles.
Une marque doit donc obtenir une réponse écrite de son transporteur ou de son prestataire de fulfillment sur quatre points :
- Qui réalise la déclaration en douane ?
- Qui avance le droit forfaitaire et les frais de traitement ?
- Comment ces montants apparaissent-ils sur la facture ?
- Le prix communiqué au client final inclut-il bien l’ensemble des droits et taxes ?
Sans cette clarification, une offre de transport annoncée comme « taxes incluses » ou « duty paid » peut rester trop imprécise pour calculer correctement la marge par commande.
Ce que ces mesures changent pour la rentabilité d’une marque DTC
Les paniers de faible valeur sont les plus exposés
Un coût fixe de 5 € pèse beaucoup plus lourdement sur une commande de 20 € que sur une commande de 120 €. Les marques qui vendent des accessoires, des petits produits ou des références à faible marge doivent donc recalculer leur seuil de rentabilité par pays.
Les paniers composés de plusieurs catégories deviennent plus coûteux
Un panier multi-produits peut générer plusieurs lignes tarifaires. L’effet est particulièrement sensible pour les marques qui associent, par exemple, un produit cosmétique, un accessoire et un article textile dans une même commande.
Le panier moyen ne suffit plus à piloter la rentabilité. Il faut également étudier le nombre moyen de catégories douanières par commande.
Les retours deviennent encore plus sensibles
Les frais européens de traitement sont non remboursables. Le remboursement du droit forfaitaire de 3 € est lui aussi limité en cas de retour de marchandises. Une activité avec un taux de retour élevé doit donc intégrer ces montants dans son coût net, même lorsque la vente initiale est annulée.
La qualité des données produit devient une condition opérationnelle
Depuis le 1er novembre 2026, un identifiant produit doit être transmis pour les flux concernés. La classification tarifaire, l’identifiant, la description commerciale et les données de valeur doivent être cohérents entre le catalogue, l’entrepôt, le transporteur et la déclaration.
Une erreur de données ne crée pas seulement un risque administratif. Elle peut provoquer un rejet de déclaration, un retard de livraison ou une mauvaise facturation des montants dus.
Expédier depuis la Chine ou constituer un stock européen ?
Les nouvelles mesures ne rendent pas automatiquement l’expédition depuis la Chine non rentable. Elles modifient les seuils à partir desquels chaque modèle devient intéressant.
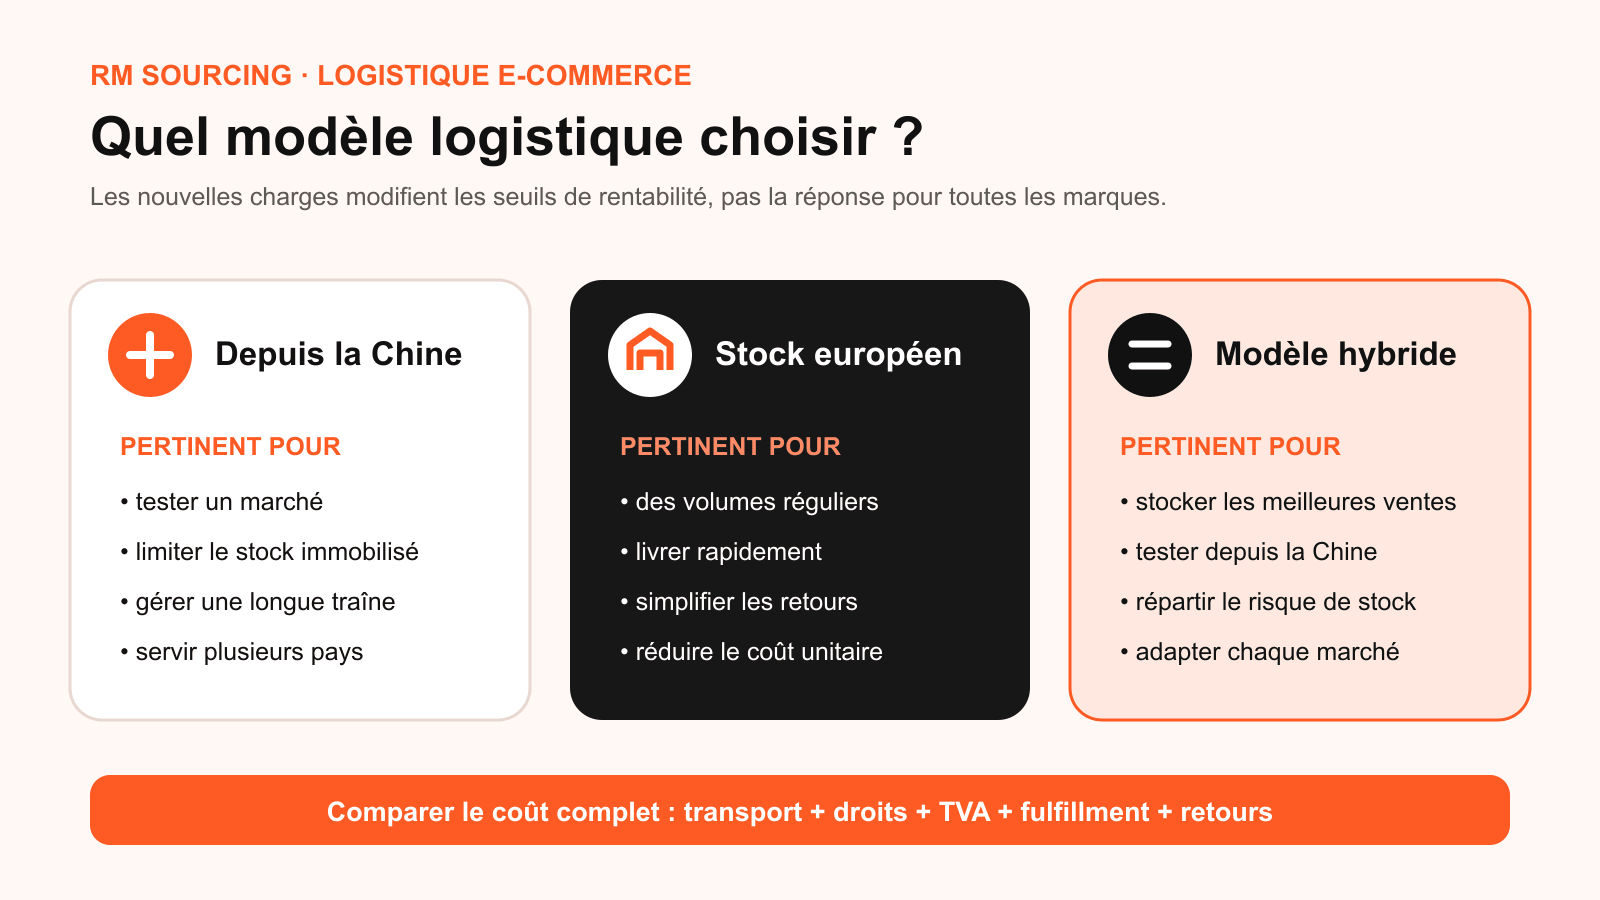
L’expédition directe depuis la Chine peut rester pertinente lorsque :
- la marque teste un nouveau marché ou une nouvelle référence ;
- les volumes sont encore difficiles à prévoir ;
- le panier moyen et la marge absorbent les nouvelles charges ;
- les commandes contiennent généralement une seule catégorie tarifaire ;
- la personnalisation ou la largeur de gamme rend un stock européen trop risqué ;
- la marque dessert plusieurs pays sans disposer d’un volume suffisant dans chacun d’eux.
Un stock européen devient plus intéressant lorsque :
- les volumes sont réguliers et prévisibles ;
- les clients attendent une livraison rapide ;
- les paniers contiennent souvent plusieurs catégories de produits ;
- les coûts fixes par commande pèsent fortement sur la marge ;
- la marque souhaite simplifier les retours ;
- l’importation en gros permet de réduire le coût de transport par unité.
Un modèle hybride peut offrir le meilleur compromis
Une marque peut importer en gros ses meilleures ventes vers l’Europe tout en conservant en Chine les références à faible rotation, les produits personnalisés ou les marchés encore en phase de test.
Ce modèle limite l’immobilisation de trésorerie sans imposer un coût douanier et logistique identique à l’ensemble du catalogue. Il nécessite toutefois une bonne visibilité des stocks, des règles claires d’affectation des commandes et une coordination entre les différents entrepôts.
Les cinq vérifications à réaliser maintenant
1. Cartographier les flux
Séparez les commandes expédiées directement aux consommateurs européens, les importations en gros, les échantillons et les éventuels retours. Ces flux ne suivent pas nécessairement le même régime.
2. Vérifier la nomenclature et les identifiants
Chaque produit doit disposer d’une classification tarifaire justifiée, d’une description cohérente et d’un identifiant transmis correctement aux partenaires logistiques.
3. Recalculer le coût complet par profil de commande
Ne calculez pas uniquement un coût moyen par colis. Simulez au minimum :
- une commande avec une seule catégorie ;
- une commande avec plusieurs catégories ;
- une commande inférieure à 150 € ;
- une commande supérieure à 150 € ;
- une commande retournée.
4. Faire préciser les conditions par le transporteur
Demandez une grille tarifaire actualisée et identifiez clairement la personne responsable de la déclaration, du paiement et de la transmission des données produit.
5. Comparer trois scénarios logistiques
Calculez le coût total de l’expédition directe depuis la Chine, de l’importation en gros vers un stock européen et d’un modèle hybride. La comparaison doit intégrer le transport, les droits, la TVA, les frais de traitement, le stockage, la préparation des commandes, les retours et le coût de financement du stock.
Comment RM Sourcing peut accompagner cette transition
Le bon choix ne se résume pas à sélectionner un transporteur moins cher. Il dépend de la gamme de produits, du panier moyen, des marchés desservis, de la fréquence des commandes et de la capacité de la marque à financer un stock.
RM Sourcing peut intervenir sur l’ensemble de cette chaîne :
- identification et coordination des fabricants en Chine ;
- échantillonnage et contrôle qualité ;
- organisation et suivi des productions ;
- regroupement des produits provenant de plusieurs usines ;
- adaptation de l’emballage aux contraintes du transport ;
- comparaison entre expédition unitaire, transport en gros et modèle hybride ;
- préparation des marchandises et coordination avec les partenaires logistiques.
L’objectif est de construire un modèle cohérent, plutôt que d’optimiser séparément le prix d’achat, le transport ou le stockage.
Questions fréquentes
Les frais de 2 € s’appliquent-ils uniquement aux colis de moins de 150 € ?
Non. Les frais de traitement s’appliquent aux ventes à distance de biens importés sans seuil de valeur. Au-delà de 150 €, ils s’ajoutent aux droits de douane de droit commun.
Trois produits identiques entraînent-ils trois fois 5 € ?
Pas nécessairement. Si les produits sont déclarés sous une même catégorie tarifaire, le calcul peut porter une seule fois sur cette catégorie. La structure exacte de la déclaration doit toutefois être confirmée avec le déclarant ou le représentant douanier.
Le client européen doit-il payer à la livraison ?
L’objectif du dispositif est que les formalités et les montants soient gérés par les opérateurs concernés. Mais les coûts peuvent être répercutés sur le prix ou réclamés selon les conditions du vendeur et du transporteur. Il faut donc vérifier si l’offre commerciale inclut réellement les droits et frais.
L’IOSS disparaît-il avec ces nouvelles règles ?
Non. Les régimes de TVA existants, dont l’IOSS, restent applicables. Les nouvelles mesures douanières doivent être articulées avec le régime de TVA utilisé.
Une importation B2B en gros est-elle soumise au forfait de 3 € ?
Non. Le forfait de 3 € vise les ventes à distance de biens importés, qui sont par nature des flux B2C. Une importation B2B relève du tarif douanier de droit commun et des formalités d’importation habituelles.
Conclusion
Les nouveaux frais européens augmentent le coût de certains modèles d’expédition directe, mais ils ne condamnent pas le fulfillment depuis la Chine. Ils rendent surtout indispensable une analyse plus précise de la marge, de la composition des paniers et de la qualité des données douanières.
Pour les marques dont les volumes deviennent réguliers, l’importation en gros ou un stock hybride Chine-Europe peut désormais devenir pertinent plus tôt. Pour les marques encore en phase de test, l’expédition directe peut conserver un avantage important en matière de flexibilité et de trésorerie.
Vous souhaitez comparer ces scénarios pour votre catalogue ? RM Sourcing peut étudier votre panier moyen, vos volumes, vos flux actuels et vos contraintes de livraison afin de construire une organisation adaptée entre la Chine et l’Europe.
Sources officielles
- Commission européenne — Réforme de l’union douanière
- Règlement délégué (UE) 2026/2152 — frais de traitement de 2 €
- Règlement (UE) 2026/382 — droit de douane forfaitaire de 3 €
- Douane française — mesures e-commerce européennes
- Douane française — calcul des droits et frais sur les petits colis
Cet article présente les règles générales applicables au 9 novembre 2026. Le traitement exact dépend du produit, du flux, du régime de TVA, du pays de dédouanement et du rôle contractuel de chaque opérateur. Les modalités doivent être confirmées avec le déclarant ou le représentant douanier concerné.